
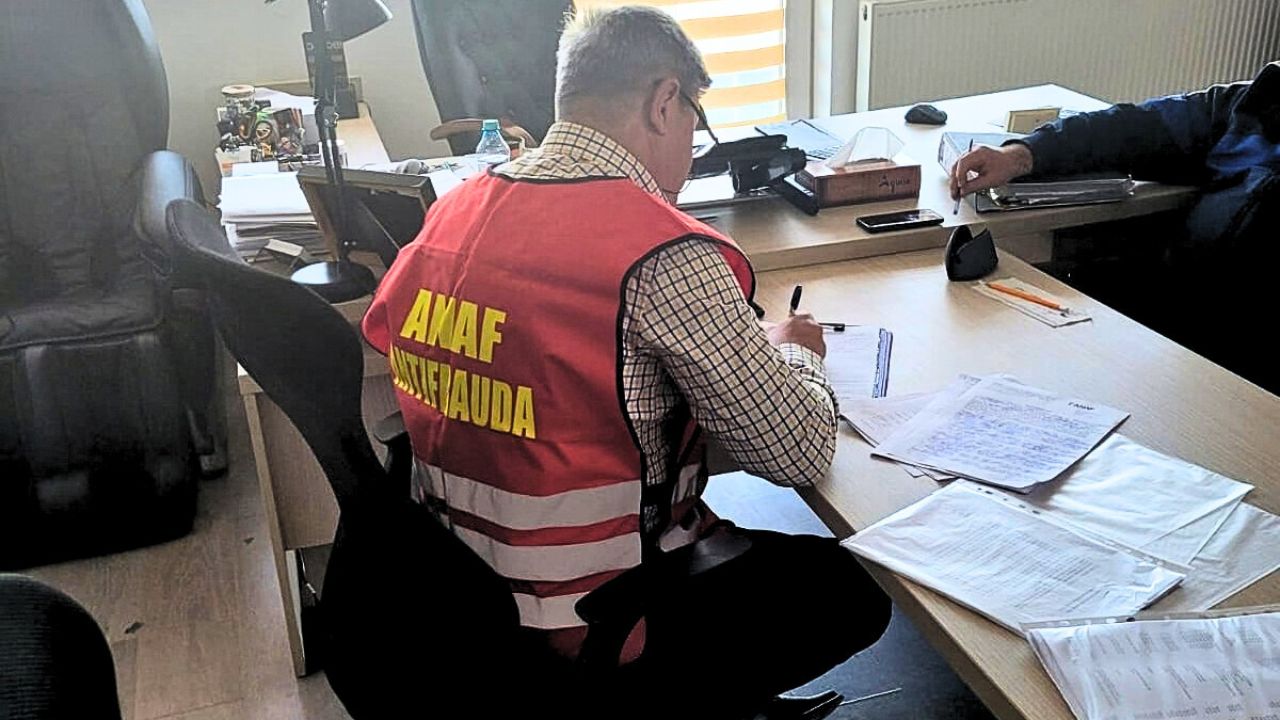
Inspectorii din cadrul structurii de inspecție fiscală Arad au declanșat o investigație privind un mecanism complex de fraudare a bugetului de stat. Implicate în acest caz sunt două firme din București, care se află sub controlul aceleiași persoane. Autoritățile fiscale au identificat un mod de obținere necuvenită a unor sume prin exercitarea dreptului de deducere a TVA, bazat pe facturi emise între cele două entități din capitală.
Verificările au pornit după ce o firmă din București a solicitat rambursarea unui sold negativ de TVA pentru luna august 2026, în valoare de 2.100.650 de lei. Analiza de risc efectuată de ANAF a indicat faptul că suma de 1.744.402 de lei provine din doar 16 facturi. Aceste documente au fost emise de o altă societate din București, având ca obiect de activitate lucrări de construcții de clădiri rezidențiale și nerezidențiale, sub codul CAEN 4100.
Autoritățile au constatat existența unor elemente de conducere și control comun între cele două companii implicate. Acestea includ utilizarea aceluiași asociat unic și administrator, precum și apelarea la aceleași servicii de contabilitate pentru ambele entități. În plus, au apărut neconcordanțe între TVA-ul dedus de beneficiar și obligațiile declarate de furnizor, deoarece acesta nu a declarat TVA-ul colectat aferent celor 16 facturi analizate.
În cadrul controlului, inspectorii verifică realitatea lucrărilor de construcții facturate și existența resurselor materiale și umane necesare. Se urmărește circuitul financiar al sumelor și modul de înregistrare a operațiunilor în evidențele fiscale. ANAF utilizează informații din sistemele informatice, inclusiv RO e-Factura și RO e-TVA, pentru a identifica tranzacțiile care nu au un corespondent în operațiuni economice reale, analizând și probabilitatea ca persoanele implicate să fi știut de fraudă.
Mecanismul de fraudă identificat presupune utilizarea unor firme aflate sub același control pentru a genera TVA deductibilă la nivelul beneficiarului. În acest proces, furnizorul nu declară corespunzător TVA-ul colectat, iar beneficiarul solicită ulterior rambursarea sumelor de la bugetul de stat. Inspectorii analizează și incidența prevederilor de la art. 8 din Legea nr. 241/2005, referitoare la obținerea fără drept a unor rambursări sau compensări de la bugetul general consolidat.
Aceste acțiuni de control se încadrează într-un context de monitorizare atentă a tranzacțiilor între entități aflate în relații de afiliere. ANAF acordă o atenție deosebită circuitele de facturare care nu au corespondent în realitate economică. Autoritățile fiscale continuă identificarea mecanismelor de fraudare a bugetului prin structurile de inspecție, vizând protejarea resurselor statului împotriva evaziunii fiscale prin utilizarea unor firme sub control comun.