
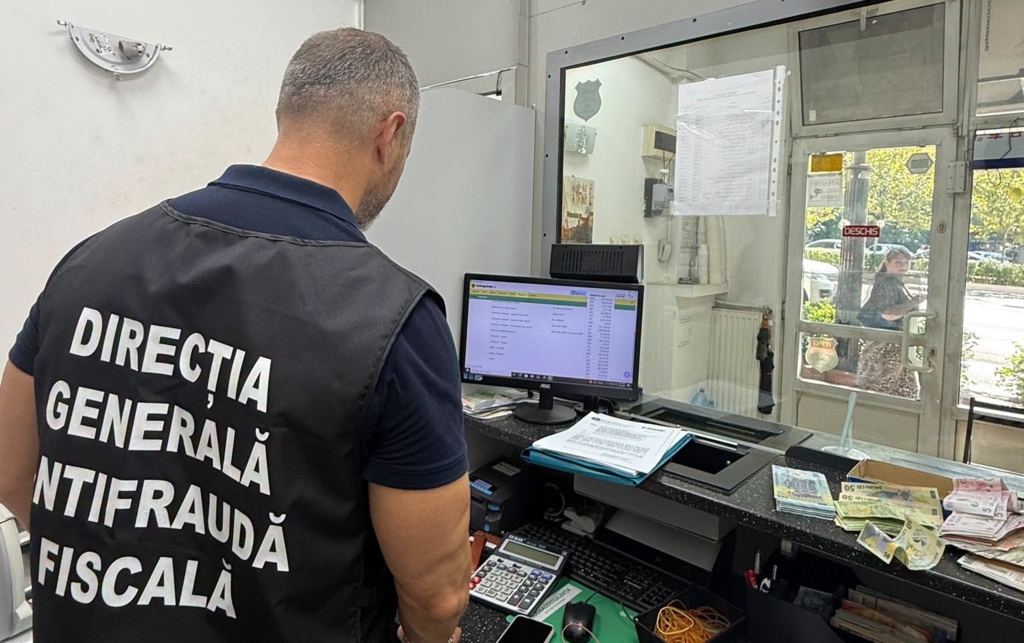
Inspectorii ANAF au descoperit o schemă de fraudă fiscală desfășurată de o firmă din județul Bacău, specializată în colectarea și valorificarea deșeurilor nepericuloase, în principal a uleiurilor reziduale. Societatea a încercat să obțină rambursări de TVA bazate pe operațiuni economice care nu au avut nicio substanță reală. În urma verificărilor, autoritățile au identificat un prejudiciu și o exercitare nejustificată a dreptului de deducere a taxei, după ce facturi de milioane de lei au fost stornate brusc.
Controlul antifraudă, care s-a încheiat în luna noiembrie 2026, a vizat verificarea legalității solicitărilor de rambursare a TVA pentru lunile iunie și iulie 2026. Suma totală vizată de verificări a fost de aproximativ 3,94 milioane de lei. În cadrul acestui proces, inspectorii au analizat documentele financiar-contabile ale firmei, corelându-le cu datele din sistemul național RO e-Factura pentru a identifica eventuale nereguli sau operațiuni fictive.
Analiza documentelor a scos la iveală patru facturi aferente achiziției a 800 de tone de ulei vegetal pentru uz tehnic, cu o valoare totală de peste 5 milioane de lei, inclusiv TVA. Deși societatea a utilizat aceste achiziții pentru a-și exercita dreptul de deducere în decontul lunii iulie 2026, situația s-a schimbat rapid. La doar două zile de momentul în care s-a solicitat rambursarea taxei, cele patru facturi au fost stornate integral de către firmă.
Verificările suplimentare au arătat că aceste facturi nu fuseseră nici măcar achitate de societate. Mai mult, reprezentantul firmei a recunoscut în urma controlului că operațiunile economice menționate în documentele respective nu s-au materializat prin livrări efective de bunuri. Din aceste motive, inspectorii DGAF au constatat că firma a exercitat nejustificat dreptul de deducere a TVA în cuantum de 879.719 lei, încercând să manipuleze sistemul fiscal.
Acțiunea de control desfășurată de Direcția Generală Antifraudă Fiscală subliniază necesitatea monitorizării riguroase a operațiunilor care fundamentează cererile de rambursare. Autoritățile fiscale continuă acțiunile de combatere a evaziunii prin identificarea acestor tipuri de operațiuni fără substanță reală. Scopul declarat este protejarea resurselor bugetului general consolidat prin corelarea datelor din contabilitate cu cele din sistemele informatice fiscale, pentru a preveni pierderile financiare ale statului.
În contextul monitorizării fluxurilor financiare, autoritățile fiscale aplică proceduri de control tot mai stricte pentru a identifica erorile de raportare. Această activitate de verificare se încadrează într-un cadru general de supraveghere a integrității economice, unde sistemele digitale precum RO e-Factura joacă un rol crucial în detectarea rapidă a anomaliilor de facturare și a tentativelor de fraudă prin stornarea nejustificată a documentelor de achiziție.